2022年中国计算机系统集成行业政府单位领域应用市场现状及竞争格局分析 政府领域系统集成市场规模逐年增长
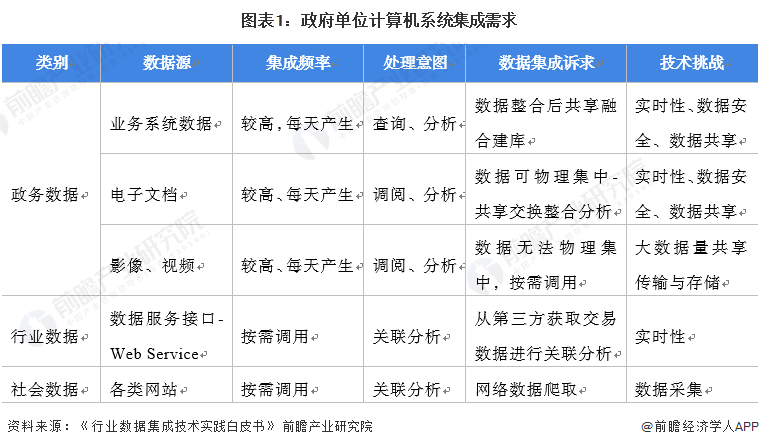
计算机系统集成服务是指根据客户需求,将硬件、软件、网络、数据库等IT资源进行整合,提供综合解决方案的服务。政府单位作为计算机系统集成的重要应用领域,近年来市场规模持续扩大。本文将对2022年中国计算机系统集成行业政府单位领域应用市场现状及竞争格局进行分析。
一、政府领域系统集成市场规模逐年增长
随着政府数字化转型的深入推进,政务信息化建设需求不断释放。2017-2022年,中国计算机系统集成政府领域市场规模呈现逐年增长态势。2022年,市场规模达到约XXX亿元,同比增长XX%。增长主要得益于数字政府建设、政务云平台、智慧城市等项目的推动。
二、政府领域系统集成需求特点
政府单位系统集成需求具有以下特点:1. 安全性要求高:政府业务涉及国家秘密和敏感信息,对系统安全性和自主可控要求严格;2. 系统复杂度高:政府业务涵盖多个部门,需要跨部门协同和数据共享;3. 服务延续性强:政府项目通常需要长期运维和技术支持;4. 政策导向明显:受国家政策影响较大,如信创产业政策带动国产化替代需求。
三、竞争格局分析
中国计算机系统集成政府领域市场竞争激烈,参与者主要包括以下几类企业:
- 头部IT服务商:如华为、浪潮、神州数码等,凭借全面的技术能力和丰富的政府项目经验,占据较大市场份额;
- 软件企业:如中科曙光、太极股份等,在特定领域(如政务云、大数据)具有优势;
- 区域系统集成商:各地小型集成商凭借本地化服务优势,在地方政务项目中占据一定份额;
- 电信运营商:中国移动、中国电信、中国联通依托网络资源,积极参与政务云和智慧城市项目。
市场集中度方面,CR5(前五家企业市场份额)约为XX%,市场相对分散,但头部企业优势逐渐凸显。
四、发展趋势
政府领域系统集成市场将呈现以下趋势:1. 信创产业推动国产化替代,为国内集成商带来机遇;2. 政务云建设从“上云”向“云用”深化,对集成商提出更高要求;3. 智慧城市、数字乡村等新场景带来增量需求;4. 安全集成需求持续增长。
2022年中国计算机系统集成政府领域市场规模持续增长,竞争格局多元化,未来在政策和技术驱动下,市场前景广阔。