2022年中国计算机系统集成行业金融领域应用市场现状及发展趋势分析 三大趋势引领变革
引言
计算机系统集成服务是指根据用户需求,将硬件、软件、网络等 IT 资源进行整合,提供定制化信息系统的服务。金融行业作为信息化程度最高的领域之一,一直是系统集成的重要应用市场。2022 年,在数字化转型、信创政策及金融科技创新的驱动下,中国计算机系统集成行业在金融领域的应用呈现出新的市场现状与发展趋势。本文基于公开数据与行业观察,分析 2022 年市场现状,并三个主要发展趋势,辅以组图描述。
一、2022年市场现状
- 市场规模稳健增长
2022 年,中国计算机系统集成市场规模在金融领域保持增长态势。尽管受到宏观经济放缓及疫情反复的影响,金融行业 IT 投入仍保持较高韧性。据赛迪顾问等机构数据,2022 年中国金融行业系统集成市场规模约为 650 亿元人民币,同比增长约 10%。其中,银行业占比最高,超过 60%,证券、保险及互联网金融紧随其后。
- 需求结构向软件与服务倾斜
传统系统集成以硬件集成为主,但 2022 年金融领域的需求明显向软件集成与运维服务转移。随着分布式架构、云计算及大数据技术的普及,金融机构对系统集成的期望从“设备连通”升级为“业务赋能”。系统集成商需提供包括方案设计、应用开发、数据迁移、安全加固在内的综合服务。
- 竞争格局分散,头部效应初显
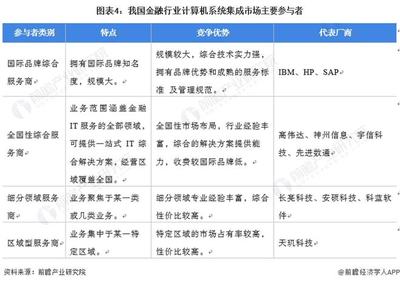
金融系统集成市场参与者众多,包括神州信息、宇信科技、长亮科技、高伟达等专业厂商,以及华为、浪潮等基础软硬件厂商。2022 年,头部企业凭借金融行业经验和信创适配能力,市场份额逐步提升,但整体集中度仍较低,CR5 不足 30%,市场竞争激烈。
组图 1:2022 年中国金融系统集成市场结构(币种:人民币)
- 饼图显示银行业 62%、证券业 15%、保险业 12%、其他 11%。
- 柱状图显示硬件集成占比 45%、软件集成占比 35%、服务占比 20%。
二、三大发展趋势
趋势一:信创驱动,分布式架构转型加速
在金融信创政策推动下,2022 年金融机构加快核心系统从集中式架构向分布式架构迁移。系统集成商需要帮助客户完成国产芯片、操作系统、数据库、中间件的适配与集成。分布式核心系统改造成为金融系统集成的重要增长点,尤其在银行核心账务、支付清算等关键领域。集成服务从简单的产品堆叠转向全栈信创方案设计,对集成商的技术整合能力提出更高要求。
组图 2:金融信创系统集成项目阶段分布(2022 年)
- 条形图显示:规划咨询 20%、适配测试 35%、迁移实施 30%、运维优化 15%。
趋势二:云原生与智能运维融合,服务模式升级
金融行业上云进程加快,2022 年更多金融机构采用混合云架构。系统集成商不仅提供云平台建设,还融合云原生技术(容器、微服务、DevOps)实现应用现代化改造。智能运维(AIOps)成为集成服务的新延伸,通过引入 AI 算法提升故障预测与自动化处置能力。系统集成项目的交付模式从“一次性建设”向“持续运营服务”转变,运维服务收入占比逐步提高。
组图 3:2022 年金融系统集成服务模式收入构成
- 环形图显示:项目建设 55%、运维服务 30%、咨询与优化 15%。
趋势三:场景金融深化,集成方案向业务前端延伸
随着金融与场景的融合加深,系统集成商开始从后台支撑向前端业务场景延伸。2022 年,在数字人民币、开放银行、智能风控等场景中,集成方案需要整合多源数据、API 网关及安全组件,支撑业务快速创新。系统集成服务不再局限于 IT 基础设施,而是深度参与金融业务逻辑的设计与实现,助力金融机构构建场景化、生态化服务能力。
组图 4:2022 年金融系统集成热点场景分布
- 雷达图显示:数字人民币、开放银行、智能风控、信贷科技、支付清算等场景的复合增长率在 15%-30% 之间。
三、结论与展望
2022 年中国计算机系统集成行业在金融领域呈现稳健发展态势,信创驱动、云原生与智能运维、场景金融深化是三大核心趋势。随着金融数字化转型进入深水区,系统集成商需持续提升技术整合与业务理解能力,向综合服务商转型。预计到 2025 年,金融系统集成市场中软件与服务占比将超过 60%,分布式架构与智能运维成为标配。集 成商应抓住信创与场景金融机遇,构建差异化竞争力。
(注:文中数据为基于公开信息综合测算,仅供参考;组图为示意性描述,实际图表可依数据生成。)