预见2022 《2022年中国计算机系统集成行业全景图谱》(附市场规模、竞争格局、发展前景等)
计算机系统集成服务作为信息技术产业的重要组成部分,正迎来新的发展机遇。本文基于2022年行业数据,全面梳理中国计算机系统集成行业的市场规模、竞争格局和发展前景,为从业者和投资者提供参考。
一、行业概述
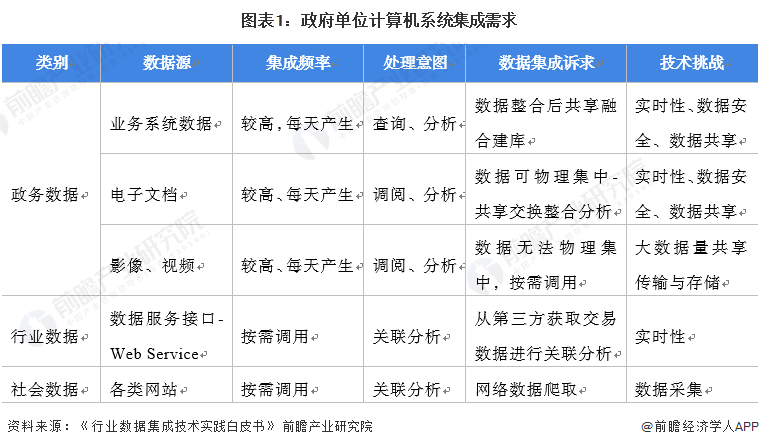
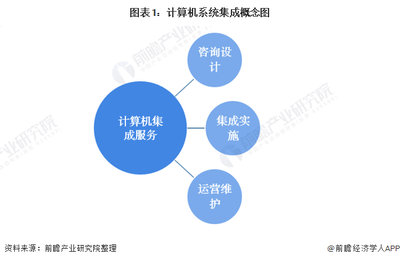
计算机系统集成是指将硬件、软件、网络、数据库等信息技术产品和服务进行整合,为用户提供定制化信息系统解决方案的过程。其服务范围涵盖咨询设计、设备选型、软件开发、系统实施、运维支持等全生命周期。随着云计算、大数据、人工智能等新技术的融合应用,系统集成服务正向智能化、平台化、服务化方向演进。
二、市场规模
2022年,中国计算机系统集成市场规模保持稳健增长。据初步统计,全年市场规模约为1.2万亿元,同比增长约10%。增长主要驱动力包括:
- 政策红利:数字中国、新基建等战略持续推进,政府、金融、电信、制造等行业信息化投资加大。
- 技术升级:企业数字化转型需求旺盛,云原生、信创产业带动系统集成服务升级。
- 新兴领域:智慧城市、工业互联网、人工智能应用场景落地,为系统集成开辟新空间。
从细分市场看,硬件集成占比约45%,软件集成占比30%,服务占比25%,服务化趋势明显。
三、竞争格局
中国计算机系统集成行业竞争激烈,市场集中度较低。主要参与者包括:
- 头部企业:如中国软件、东华软件、太极股份、浪潮信息等,凭借资质、技术和客户资源占据领先地位,市场份额约30%。
- 中型企业:数量众多,在区域或行业细分市场具备优势,竞争差异化明显。
- 初创及外资企业:聚焦云计算、AI等新兴技术集成,冲击传统格局。
竞争特点:
- 资质壁垒:系统集成资质、CMMI认证等构成进入门槛。
- 行业经验:政府、金融等行业对供应商粘性较高。
- 技术融合:云化、智能化能力成为核心竞争力。
四、发展前景
中国计算机系统集成行业将呈现以下趋势:
- 市场规模持续扩大:预计到2025年市场规模将突破1.8万亿元,年复合增长率约12%。
- 技术驱动转型:云原生、低代码、AI集成服务成为增长点,传统集成商向云服务商转型。
- 信创产业机遇:国产化替代加速,信创系统集成需求爆发。
- 行业垂直深化:医疗、教育、能源等领域数字化需求释放,定制化解决方案潜力大。
- 服务模式创新:从项目制向运营服务转变,订阅式、托管式服务兴起。
行业也面临挑战:利润率下行、人才短缺、技术更新快等。企业需加强研发投入、提升服务附加值、构建生态合作以保持竞争力。
##
2022年是中国计算机系统集成行业深化转型的关键年。在政策、技术与需求的多重利好下,行业前景广阔,但竞争也将更加激烈。把握数字化浪潮,聚焦核心技术和服务创新,将是企业制胜之道。