2024-2030年中国计算机系统集成行业商业模式分析与未来投资策略建议
一、行业概述
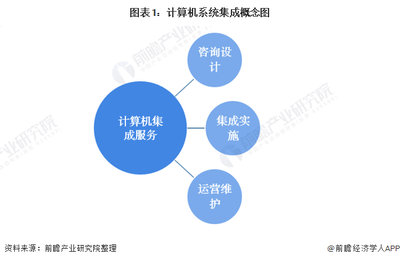
计算机系统集成是指根据用户需求,将硬件设备、基础软件、应用软件、网络通信等要素进行综合设计与整合,形成可运行的信息系统整体解决方案的服务过程。作为信息化建设的关键环节,系统集成行业连接着上游软硬件厂商与下游政府、金融、电信、制造、医疗等行业用户,具有技术密集、知识密集和定制化程度高的特点。
2024年以来,随着信创产业深化推进、云计算与人工智能技术加速渗透,中国计算机系统集成行业进入结构性调整期。传统以硬件集成为主导的模式增长放缓,以云原生集成、数据治理、智能化运维为代表的新型服务模式快速崛起。预计到2030年,行业将从项目交付型向平台化、服务化、智能化方向深度转型。
二、主流商业模式分析
(一)项目制交付模式
项目制仍是当前行业最普遍的商业模式,即围绕客户的单次信息化需求,通过招投标获取合同,按照需求分析、方案设计、设备采购、系统实施、验收交付的流程完成项目建设,收入主要体现为一次性项目款。该模式的核心竞争力在于资质门槛、行业经验和客户关系,但存在收入波动大、复用性低、毛利率受硬件价格透明化挤压等固有缺陷。头部企业正通过积累行业模板和构件库来提升交付效率,降低边际成本。
(二)解决方案+持续服务模式
在项目交付基础上叠加运维服务、系统升级、容量扩容等持续性服务收入,是行业商业模式升级的主要方向。该模式将一次性买卖转变为长期合作关系,通过SLA(服务等级协议)约定服务内容,形成较为稳定的经常性收入。金融、电信、政府等大型客户对系统稳定性的高要求,使运维服务具备较强的粘性和议价能力。领先企业的服务收入占比已从早期的不足20%提升至30%以上,服务毛利率显著高于纯硬件集成业务。
(三)云集成与MSP模式
随着企业上云进程加快,云迁移、多云管理、云安全等集成需求快速增长。云管理服务提供商(MSP)模式应运而生,集成商以托管服务方式为客户提供云资源规划、迁移实施、成本优化和持续运营,收入模式从项目制转向订阅制或按用量计费。该模式对集成商的技术能力和平台工具要求较高,但收入可预测性强,客户切换成本高,是未来增长确定性较强的赛道。
(四)平台化与产品化模式
部分头部集成商将行业实践中沉淀的能力封装为标准化产品或低代码平台,如数据中台、智能运维平台、行业应用底座等,以软件授权加实施服务的方式对外输出。该模式的核心在于将定制化能力转化为可复用的知识资产,突破人力驱动的规模瓶颈,提升毛利率水平。产品化转型需要较大的研发投入和清晰的市场定位,但对企业的长期竞争壁垒构建意义重大。
(五)生态合作与联合运营模式
在信创生态和国产化替代背景下,集成商与国产芯片、操作系统、数据库厂商结成深度合作关系,参与联合解决方案开发和适配认证,并以联合体方式承接大型项目。部分集成商探索与客户联合运营的模式,以运营分成替代部分建设费用,深度绑定客户业务价值。
三、商业模式演进的驱动因素与趋势
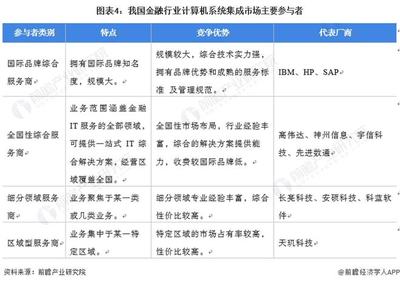
驱动商业模式变革的核心力量包括:一是政策端,信创与数据要素市场化配置改革推动国产化系统集成需求释放;二是技术端,云计算、人工智能大模型、边缘计算重塑系统架构,集成对象从物理设备转向云网边端协同;三是需求端,客户从买产品、买系统转向买服务、买能力、买结果,对集成商的行业理解和持续服务能力提出更高要求;四是竞争端,互联网云厂商和软件厂商向集成环节延伸,倒逼传统集成商向价值链高端迁移。
展望2024-2030年,行业商业模式将呈现四大趋势:服务化收入占比持续提升,订阅制和托管服务成为重要收入来源;智能化集成能力成为差异化竞争焦点,AI运维、智能交付工具将显著改变成本结构;行业垂直化深耕加速,通用集成商竞争力下降,具备行业Know-how的专业集成商价值凸显;生态化协同深化,单一企业难以覆盖全部技术栈,联合解决方案和生态分成模式将更加普遍。
四、投资策略建议
(一)赛道选择
建议优先关注三类标的:一是具备云MSP能力和云原生集成经验的集成商,受益于企业上云和混合云管理需求的持续增长;二是深耕金融、能源、政务等高价值行业且服务收入占比较高的企业,其现金流稳定性和抗周期能力较强;三是已实现产品或平台化转型、拥有自主软件资产的集成商,其估值逻辑有望从项目型PE向软件型PS迁移。
(二)估值与风险考量
传统集成业务应按项目储备、订单质量和应收账款周转进行审慎评估,警惕依赖单一客户、回款周期长、商誉占比高的标的。对服务型和产品型业务,可给予更高估值溢价,但需重点核查经常性收入的真实性和续约率。政策风险方面,需关注信创推进节奏变化和地方财政预算波动对政府类项目的影响。
(三)投资节奏与配置思路
短期(2024-2026年)以确定性为主线,配置在手订单充裕、客户结构优质的头部集成商,把握信创替换和行业信创放量的窗口期。中期(2026-2028年)关注商业模式转型兑现的拐点型企业,重点跟踪服务收入占比和人均创收指标的变化。长期(2028-2030年)布局已完成平台化积累、具备对外输出能力的生态型集成商,分享行业集中度提升和智能化转型的红利。
(四)风险提示
需警惕技术路线快速迭代导致既有方案贬值、大客户自建能力增强削弱外部集成需求、行业价格竞争加剧侵蚀毛利率,以及宏观经济波动影响客户IT预算等风险。投资者应保持对行业政策和技术演进的高频跟踪,动态调整持仓结构。
五、
中国计算机系统集成行业正处于从项目驱动向能力驱动转型的关键阶段。商业模式的分化意味着行业内企业将加速分层:固守传统硬件集成的企业面临增长天花板,而率先完成服务化、平台化转型的企业将获得更大的成长空间和估值弹性。对于投资者而言,把握商业模式演进的节奏和方向,识别真正具备持续服务能力和行业壁垒的标的,是2024-2030年阶段性布局的核心逻辑。
最新产品