预见2022 《2022年中国计算机系统集成行业全景图谱》计算机系统集成服务
随着数字经济加速渗透,计算机系统集成作为连接软硬件与行业应用的关键环节,在2022年迎来了结构性调整与新发展机遇。本文基于《2022年中国计算机系统集成行业全景图谱》,对该行业的发展现状、服务模式、竞争格局及趋势进行全景式梳理。
一、行业定位与核心价值
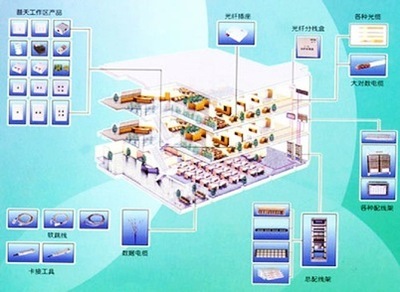
计算机系统集成服务是指将计算机硬件、软件、网络设备与行业应用需求有机结合,通过方案设计、系统开发、设备选型、安装调试、运维保障等环节,为用户提供一体化信息系统解决方案的服务业态。其核心价值在于打破“信息孤岛”,实现技术资源与业务场景的高效适配。2022年,在云计算、大数据、人工智能等技术驱动下,系统集成正从传统的“设备集成”向“数据集成”“应用集成”“智能集成”方向演进。
二、产业链与市场结构
从全景图谱视角看,行业上游为软硬件及网络设备供应商,中游为系统集成服务商,下游覆盖政府、金融、电信、制造、医疗、教育、交通等重点行业。2022年,受宏观环境影响,行业整体增速趋于平稳,但结构性亮点突出:政务云、信创适配、工业互联网、智慧城市等细分领域需求旺盛,带动集成服务向高附加值环节迁移。服务模式由项目制向“集成+运维+运营”的长期服务模式转变,订阅式、托管式服务占比逐步提升。
三、服务类型与能力要求
计算机系统集成服务可细分为基础设施集成、应用系统集成、数据集成与治理、安全集成及智能运维等。2022年,行业对集成商的能力要求显著提高:一是需具备跨平台、跨厂商的异构系统整合能力;二是需深入理解垂直行业业务逻辑,提供场景化解决方案;三是需强化信创环境下的适配与迁移能力,满足自主可控要求。资质认证(如CMMI、ITSS、信息安全等级保护)仍是市场准入与竞争力评价的重要维度。
四、竞争格局与典型模式
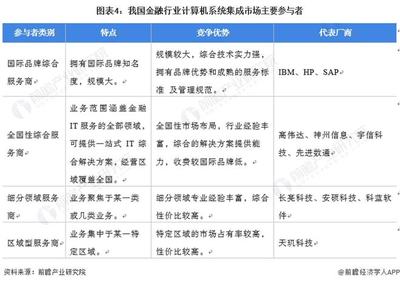
2022年,市场竞争呈现“分层分化”特征。头部企业凭借全栈技术能力与全国性服务网络,在大型政务、金融、电信项目中占据优势,并通过生态合作拓展行业边界;中小型集成商则聚焦区域市场或细分行业,以灵活交付和本地化服务形成差异化竞争。典型服务模式包括:总集成商模式(主导大型项目顶层设计与总包管理)、行业解决方案商模式(深耕特定行业提供端到端服务)、平台化服务模式(以自研平台或云平台为基础提供集成与运营服务)。
五、发展挑战与趋势展望
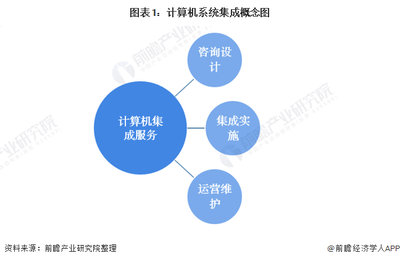
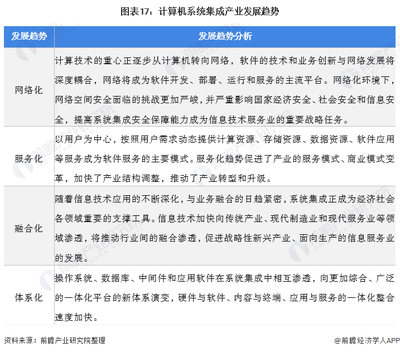
挑战方面,行业面临项目交付成本上升、技术更新加速、人才结构性短缺及利润空间承压等问题。与此2022年亦开启新的发展窗口:信创产业深化为集成商带来系统迁移与适配的增量市场;云原生与低代码技术推动集成服务标准化、轻量化;数据要素市场化配置催生数据集成与治理的新需求。系统集成服务将进一步向“咨询设计—集成交付—运维运营”全生命周期服务延伸,融合AI与自动化能力,向智能化、平台化、生态化方向持续演进,成为支撑数字经济发展的重要力量。
最新产品